
美股分化加剧:芯片股步入技术性熊市 中概股逆势走强
关键词:美股、芯片股、台积电、中概股、黄金、原油、技术性熊市
一、引言
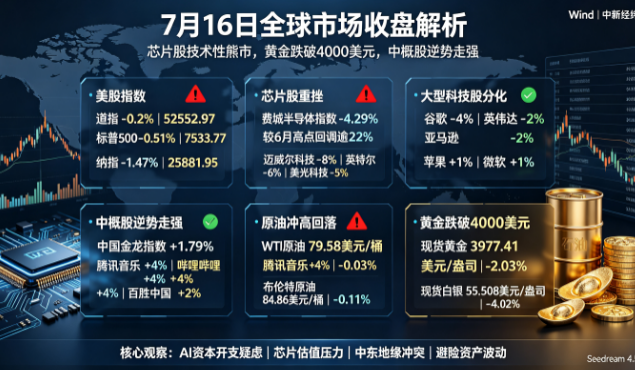
在全球金融市场紧密关注人工智能(AI)产业资本开支走向的背景下,当地时间7月16日,美股市场呈现显著分化格局。道琼斯工业指数小幅收跌0.2%,而科技股集中的纳斯达克指数跌幅达1.47%,拖累标普500指数下滑0.51%。更令人警惕的是,费城半导体指数重挫4.29%,相较6月22日高点已累计回调逾22%,正式进入技术性熊市。与此同时,中概股逆势走强,纳斯达克中国金龙指数涨1.79%,成为当日少数亮点。这一系列信号表明,市场正从前期对AI的狂热中回归理性,投资者开始重新审视半导体板块的高估值与AI基础设施投资的可持续性。
二、市场整体概览:科技股承压,防御板块分化
Wind数据显示,截至当地时间7月16日收盘,道指跌0.2%报52552.97点,标普500指数跌0.51%报7533.77点,纳指跌1.47%报25881.95点。大型科技股表现分化,万得美国科技七巨头指数跌1.31%。其中,谷歌跌超4%,脸书、英伟达跌逾2%,亚马逊跌近2%,特斯拉跌0.86%;而苹果、微软涨超1%,体现出资金在科技板块内部的结构性调整。SpaceX周四跌超3%,收盘价首次低于IPO发行价,进一步加剧了市场对高估值成长股的担忧。
银行股多数下跌,高盛跌近5%,摩根士丹利跌逾4%,花旗跌超2%,摩根大通跌超1%,美国银行跌0.13%,富国银行涨0.64%。航空股涨跌互现,波音跌超1%,美国航空跌0.19%,美联航跌超1%;达美航空涨近1%,西南航空涨0.37%。能源股涨跌不一,埃克森美孚涨1%,雪佛龙涨超1%,康菲石油涨逾1%,斯伦贝谢跌近1%,西方石油跌0.22%。整体来看,市场避险情绪并未全面蔓延,但科技领域的压力显著。
三、芯片股深度分析:台积电“利好出尽”引发板块塌陷
(一)台积电业绩超预期却遭抛售
台积电周四股价下跌超2%,当日盘前公布的第二季度财报显示,公司第二季度净利润同比增长77%,创历史新高并超过市场预期。然而,这一耀眼成绩并未带动芯片板块上行,反而成为“利好出尽”的催化剂。市场对AI超大规模资本开支能否持续存在疑虑:尽管台积电业绩强劲,但投资者担心,随着AI硬件股估值高企,主要云计算厂商可能放缓资本开支节奏。这一逻辑在宏观层面表现为:即便台积电上调了前瞻指引,市场仍以抛售回应。
(二)费城半导体指数步入技术性熊市
费城半导体指数7月16日大跌4.29%,较6月22日高点累计回调逾22%,正式进入技术性熊市。个股方面跌幅惨烈:迈威尔科技跌超8%,英特尔跌近6%,美光科技跌超5%,ARM跌逾5%,超威半导体跌超5%,博通跌逾5%,高通跌超4%。这些公司均与AI芯片、存储或通信基础设施紧密相关,抛售范围之广反映了市场对整个半导体产业链的悲观情绪。

上图展示了当日费城半导体指数及主要成分股的跌幅分布,清晰地揭示了板块的全面溃败态势。
(三)分析师分歧:技术性回调还是趋势反转?
Miller Tabak的Matt Maley强调,芯片股的走势仍是股市最关键的变量,当前它们正出现明显裂缝,若无法实现强劲且持续的反弹,将发出真实的警示信号。彭博策略师Tatiana Darie则指出,芯片股的抛售已接近近年多次触底反弹的技术阈值,但能否企稳,仍取决于超大规模云计算厂商是否继续上调AI资本开支预期。这意味着,市场后续方向高度依赖微软、亚马逊、谷歌等科技巨头的资本开支指引。
然而,彭博的Michael Ball持相对乐观态度,认为此轮抛售更多是“机械式”而非基本面驱动。他指出,AI资本开支主线逻辑尚未破裂,台积电与ASML的创纪录利润及上调的前瞻指引均印证了AI基础设施建设的持续扩张。对于短期投资者而言,这可能是一个技术性超卖后的布局机会;但对于中长期投资者,仍需警惕估值泡沫与产能过剩风险。
四、中概股逆势走强:资本回流与估值洼地效应
在美股整体承压的背景下,中概股表现出显著韧性。纳斯达克中国金龙指数涨1.79%,万得中概科技龙头指数涨0.83%。热门中概股方面,腾讯音乐涨超4%,哔哩哔哩涨近4%,百胜中国涨超2%,名创优品涨逾2%,唯品会涨超2%,贝壳涨逾2%。这表明,在全球科技股估值高企之际,部分资金开始流向估值相对合理的中概股,寻求安全边际。
中概股的逆势走强还受到国内经济政策预期改善、企业盈利修复以及中美关系阶段性缓和等多重因素支撑。尤其是在AI应用层面,国内企业如腾讯、百度等也在加速布局,与海外芯片行情形成一定隔离。此外,部分中概股在经历前期大幅调整后,股息率上升,吸引长期资金入场。
五、欧洲市场:涨跌互现,经济分化隐现
欧股三大股指收盘涨跌不一。德国DAX指数跌0.34%报24915.49点,法国CAC40指数跌0.05%报8377.86点,英国富时100指数涨0.54%报10572.24点。欧洲市场的分化反映了各国经济基本面的差异:英国受益于能源股上涨及服务业PMI回升,而德国和法国则受到制造业疲软及政治不确定性影响。欧洲央行后续的货币政策走向仍将是影响欧股的关键变量。
六、原油市场:地缘冲突未推升油价,供需博弈持续
尽管中东地缘冲突再起,但国际油价冲高后出现回落。截至当地时间7月16日收盘,WTI原油期货价格收报79.58美元/桶,跌0.03%;布伦特原油期货价格收于84.86美元/桶,跌0.11%。据新华社消息,美军中央司令部7月16日在社交媒体发布信息说,美国对伊朗“连续第6晚”发动新一轮打击,以进一步削弱伊朗的军事能力。近期美军打击力度加大,7月15日更是一天内发动两轮打击,目标包括伊方指挥中心、防空设施、导弹和无人机作战能力及海岸监视设施。美军还于14日下午恢复对伊朗的海上封锁。
然而,市场反应平淡。CIBC私人财富集团高级能源交易员Rebecca Babin表示,在缺乏实质性升级的情况下,交易员不愿推动油价大幅走高,实物市场目前也尚未发出严重供应短缺的信号。OPEC+的产量政策与全球需求放缓预期仍是压制油价的主要因素。短期内,油价或维持震荡格局,方向性突破需要更明确的供应中断或需求超预期信号。
七、贵金属:黄金跌破4000美元,避险属性受质疑
贵金属市场遭遇重挫。Wind数据显示,当地时间7月16日,现货黄金收报3977.41美元/盎司,跌2.03%;现货白银收55.508美元/盎司,跌4.02%。期货方面,COMEX黄金收3979.9美元/盎司,跌1.77%;COMEX白银报55.765美元/盎司,跌2.90%。截至记者发稿,现货黄金价格小幅反弹,距3980美元/盎司一步之遥,但白银延续跌势,险守55美元/盎司关口。
黄金跌破4000美元/盎司的重要心理关口,引发了市场对其避险属性的讨论。一方面,美联储维持高利率的预期压制了无息资产黄金的吸引力;另一方面,地缘风险并未明显推升金价,说明当前市场更关注实际利率与经济前景而非短期冲突。此外,资金从贵金属向高收益资产的转移仍在持续。白银跌幅更大,则因其工业属性较强,受半导体行业疲弱与经济增长放缓预期拖累。
八、结论:市场进入新平衡,关注财报季与政策信号
综合来看,7月16日的全球金融市场呈现以下几个核心特征:第一,AI硬件股估值泡沫开始破裂,费城半导体指数进入技术性熊市,市场从“讲故事”转向“看业绩”;第二,中概股成为资金避风港,估值优势与政策预期吸引买盘;第三,地缘冲突对商品市场的冲击有限,供需基本面仍是主导;第四,贵金属回调凸显利率环境压力,市场风险偏好尚未系统性恶化。
展望未来,投资者需重点关注以下几点:一是超大规模云计算厂商(如微软、亚马逊、谷歌)的资本开支指引,其能否持续上调预期将决定芯片股能否企稳;二是美联储7月议息会议的信号,任何关于降息时点的提前或延后都将影响科技股估值;三是美中元首会晤等外交事件对中概股及全球贸易的潜在影响。短期内,市场可能维持高波动,但AI驱动的结构性增长主线尚未被证伪,技术性回调亦可能孕育新的布局机会。对于权益投资者而言,当前阶段更需精选标的,规避估值过高的纯概念股,关注盈利确定性强的龙头公司。
(本文基于公开市场数据与分析观点撰写,不构成投资建议。)

