
美股走势分化加剧:纳指五连跌,苹果市值突破5万亿美元
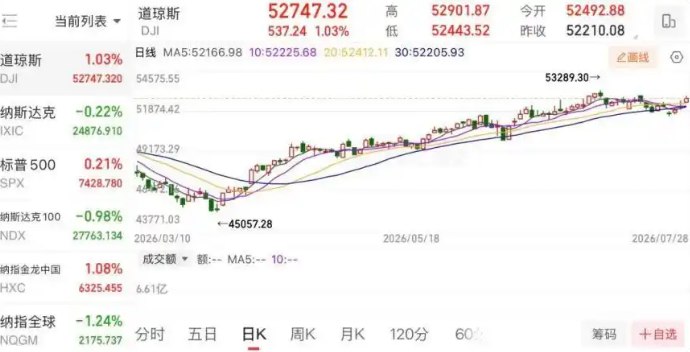
当地时间7月28日,美国股市三大指数延续分化格局,标普500指数与道琼斯工业平均指数小幅收涨,而纳斯达克综合指数则连续第五个交易日下跌,反映出市场对科技股估值、利率政策前景以及地缘政治风险的多重担忧。截至收盘,道琼斯指数上涨537.24点,涨幅1.03%,报52747.32点;标普500指数上涨15.6点,涨幅0.21%,报7428.78点;纳斯达克指数下跌55.17点,跌幅0.22%,报24876.91点。市场内部结构分化明显,周期股与成长股走势迥异,投资者情绪在乐观与谨慎之间摇摆。
科技股内部分化,苹果市值创历史新高
大型科技股涨跌互现,表现不一。谷歌母公司Alphabet上涨超2%,微软涨逾1%,苹果涨近1%,英伟达微涨0.25%。另一方面,特斯拉下跌0.58%,亚马逊跌0.23%,脸书(Meta)跌0.08%。苹果盘中最高触及每股342.89美元,市值一度突破5万亿美元,成为继英伟达之后全球第二家达到这一里程碑的公司。苹果的强劲表现主要得益于其稳定的服务收入增长以及市场对其即将推出的新产品线的乐观预期。然而,纳指整体疲软表明,科技板块的上涨动能正在减弱,投资者开始重新审视高估值股票的可持续性。
周期股涨跌互现,能源与航运板块承压
银行股多数下跌,摩根大通微涨0.33%,高盛和摩根士丹利均跌超1%,花旗跌0.44%,美国银行涨0.79%,富国银行跌0.39%。能源股全线走低,受国际油价大幅下挫的影响,埃克森美孚、雪佛龙、康菲石油均跌超1%,斯伦贝谢跌逾3%,西方石油跌超1%。航空股则集体上涨,波音涨超4%,美国航空、达美航空、西南航空及美联航涨幅均超过2%。航空股的逆势上扬可能反映了市场对暑期出行需求的乐观预期,以及油价下跌降低运营成本的利好。
芯片与存储股遭遇重挫
芯片股表现疲软,费城半导体指数暴跌4.49%。美光科技跌近9%,超威半导体(AMD)跌逾8%,ARM跌超8%,应用材料跌超7%,迈威尔科技跌逾7%,英特尔跌超5%。存储类股票更是大幅下跌,闪迪跌超14%,SK海力士跌近9%,希捷科技跌逾8%,西部数据跌超6%。存储行业的下行压力主要来自全球需求疲软以及供应过剩的担忧,此外,地缘政治紧张局势也对半导体供应链构成潜在风险。市场对AI芯片需求是否能够持续拉动整体半导体行业增长产生了怀疑。
中概股多数走强
中概股整体表现优于大盘,纳斯达克中国金龙指数上涨1.08%。汽车之家涨超7%,陆控涨逾6%,理想汽车涨超4%,亚朵涨逾4%,禾赛科技涨超3%,网易涨近3%,京东集团涨超2%。而盛美半导体跌近10%,世纪互联跌逾5%,万国数据跌超2%。中概股的上涨部分得益于市场对中国经济刺激政策的期待,以及部分企业财报超预期的提振。
宏观数据与政策预期交织
消息面上,美国研究机构世界大型企业联合会发布的初步调查结果显示,美国7月消费者信心指数为90.8,低于6月的92.2。消费者对未来12个月的通胀预期有所回落,但预期未来一年利率走高的消费者比例仍维持在61.3%。这一数据表明,尽管通胀压力有所缓解,但高利率环境对消费者信心仍构成压制。
美联储将于当地时间周三发布7月议息结果。根据芝加哥商品交易所的FedWatch工具,交易员预计维持利率不变的概率为71%,加息25个基点的概率为29%。市场普遍认为,美联储可能采取观望立场,但若通胀数据反弹,加息选项仍未被排除。
地缘政治风险升温
当地时间7月28日,美军中央司令部表示,伊朗伊斯兰革命卫队从伊朗境内发射多枚弹道导弹,试图对驻中东地区的美军发动突然袭击。所有导弹均被成功拦截,美军保持高度警戒和战备状态。这一突发事件加剧了中东地区的紧张局势,对原油供应预期造成冲击,部分解释了当日国际油价的显著下跌。
国际油价暴跌,美元及贵金属走弱
受地缘政治事件与全球需求担忧共同影响,国际油价大幅下跌。截至当天收盘,纽约商品交易所9月交货的轻质原油期货价格下跌3.35美元,至每桶79.26美元,跌幅4.06%;伦敦布伦特原油期货价格下跌4.27美元,至每桶84.09美元,跌幅4.83%。油价的暴跌进一步拖累了能源板块,同时对整体市场情绪形成压制。
美元指数下跌0.12%,收于101.417。贵金属方面,COMEX黄金期货跌1.18%报4028.80美元/盎司,COMEX白银期货跌2.35%报57.34美元/盎司。金银价格的回落与美元走弱形成反差,可能反映了市场对流动性紧缩的担忧以及风险偏好的变化。
欧股全线上涨
欧洲三大股指28日全线上涨,与美股分化格局形成对比。英国富时100指数上涨0.83%,法国CAC40指数上涨0.63%,德国DAX指数上涨0.41%。欧洲市场可能受益于相对稳定的经济数据以及企业盈利改善的预期。
总结与展望
当前美股市场正处于多空博弈的关键阶段。一方面,科技巨头的强劲表现(如苹果市值突破5万亿美元)为市场提供支撑;另一方面,芯片板块的疲软、消费者信心下滑、美联储政策不确定性以及地缘政治风险不断发酵,使得市场情绪趋于谨慎。纳指的五连跌反映了成长股估值修正的压力,而道指的上涨则体现了防御性板块和周期股的相对优势。未来几周,投资者应密切关注美联储议息会议的结果、通胀数据以及中东局势的演变,这些因素将决定美股能否扭转分化格局,走向更均衡的上涨。

