
美股走势分化加剧:芯片抛售潮持续,传统板块迎来估值重估
当地时间7月28日,美股市场呈现出显著的分化格局。道琼斯工业平均指数上涨1.03%,收于52747.32点,而纳斯达克综合指数则下跌0.22%,报24876.91点,标准普尔500指数微涨0.21%,收于7428.78点。这一走势背后,体现的是投资者对科技板块尤其是芯片领域持续抛售的担忧,与对传统行业的回归青睐之间的激烈博弈。
芯片股抛售潮持续,板块深度调整
费城半导体指数当日重挫4.49%,延续了前一交易日的跌势。存储板块成为重灾区:美光科技收跌8.85%,SK海力士跌8.98%,闪迪更是暴跌14.25%,自7月以来股价已“腰斩”。光通信板块同样表现惨淡,康宁下跌超过12%,Coherent跌幅亦超10%。此外,戴尔科技、英特尔、AMD分别下跌8.15%、5.86%和8.15%。
摩根大通TMT行业专家Josh Meyers将半导体走弱归结为三大因素:财报反应疲弱、循环融资担忧持续发酵、以及云服务商可能削减资本支出的焦虑。他指出,仓位仍处于高位,科技板块真正的广泛出清尚未到来。
值得注意的是,SK海力士在美股盘后交易中大幅跳水,一度大跌超8%。最新发布的财报显示,该公司2026年第二季度收入、营业利润均不及市场预期,进一步加剧了投资者对芯片行业基本面的担忧。
科技巨头分化,苹果创历史新高
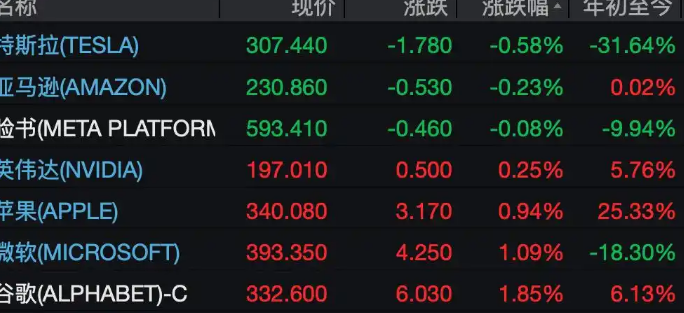
与芯片股的疲软形成鲜明对比的是,大型科技股中部分个股依然展现出韧性。万得美国科技七巨头指数上涨0.69%。谷歌涨超2.19%,微软涨逾1%,苹果上涨0.94%,盘中一度触及342.89美元的历史新高,市值首次突破5万亿美元关口,收盘回落至340.08美元,市值报约4.99万亿美元。而特斯拉、亚马逊、Meta则分别下跌0.58%、0.23%和0.08%。
这一分化反映了投资者正在对AI相关概念股进行更为审慎的评估。Baird投资策略师Ross Mayfield指出:“这是真正的广泛板块轮动,这种动量出清的故事已经持续6到8周,它与市场技术面的关系远大于任何基本面变化。”
中概股表现亮眼,软件板块走强
与芯片股的黯淡相比,中概股当日表现较好。纳斯达克中国金龙指数收涨1.08%。阿里巴巴涨0.17%、拼多多涨1.01%、网易涨2.89%、京东涨2.71%、理想汽车涨4.68%、携程涨1.21%。新能源汽车蔚来亦上涨1.3%。
软件板块则成为当日市场的亮点。Adobe收涨4.81%、IBM涨5.21%、赛富时涨4.55%、慧甚涨6.76%、汤森路透涨5.66%。这表明资金正在从估值高企的芯片、AI相关股票转向传统软件与服务领域。
地缘政治缓解叠加商品市场调整
消息面上,美国总统特朗普与以色列总理内塔尼亚胡举行会晤,白宫方面称此次会谈具有“积极和富有建设性”的意义。这一地缘政治缓和信号推动市场风险偏好发生变化。
受美伊暂停互袭影响,中东地缘冲突担忧缓解,国际油价大幅下跌。WTI 9月原油期货收跌4.06%,报79.26美元/桶,自7月16日以来首次收盘跌破80美元;布伦特9月原油期货收跌4.83%,报84.09美元/桶。贵金属同样承压,伦敦金现跌1.21%,报4028.3美元/盎司;COMEX黄金期货跌1.18%,报4028.80美元/盎司。
板块轮动背后的深层逻辑
高盛交易员Ariana Contessa对此表示:“市场痛苦持续,财报‘利好出货’、因子波动以及日历效应叠加,营造出一种买家罢工的氛围,投资者正寻找经历数周剧烈波动后市场趋于稳定的信号。”
当前,美联储即将于周三发布最新利率决议,微软和Meta将于周三盘后公布业绩,苹果和亚马逊也将在周四披露数据。这些关键事件将决定市场能否找到新的方向。
总体来看,美股当前的分化格局并非短期现象,而是反映了一个更长期的估值重构过程。投资者正在重新评估AI、芯片等热门板块的增长预期与实际业绩之间的差距,同时寻找那些估值更为合理、基本面更为稳健的投资标的。这种动态调整可能会在未来数周内持续,直到市场找到新的平衡点。

